


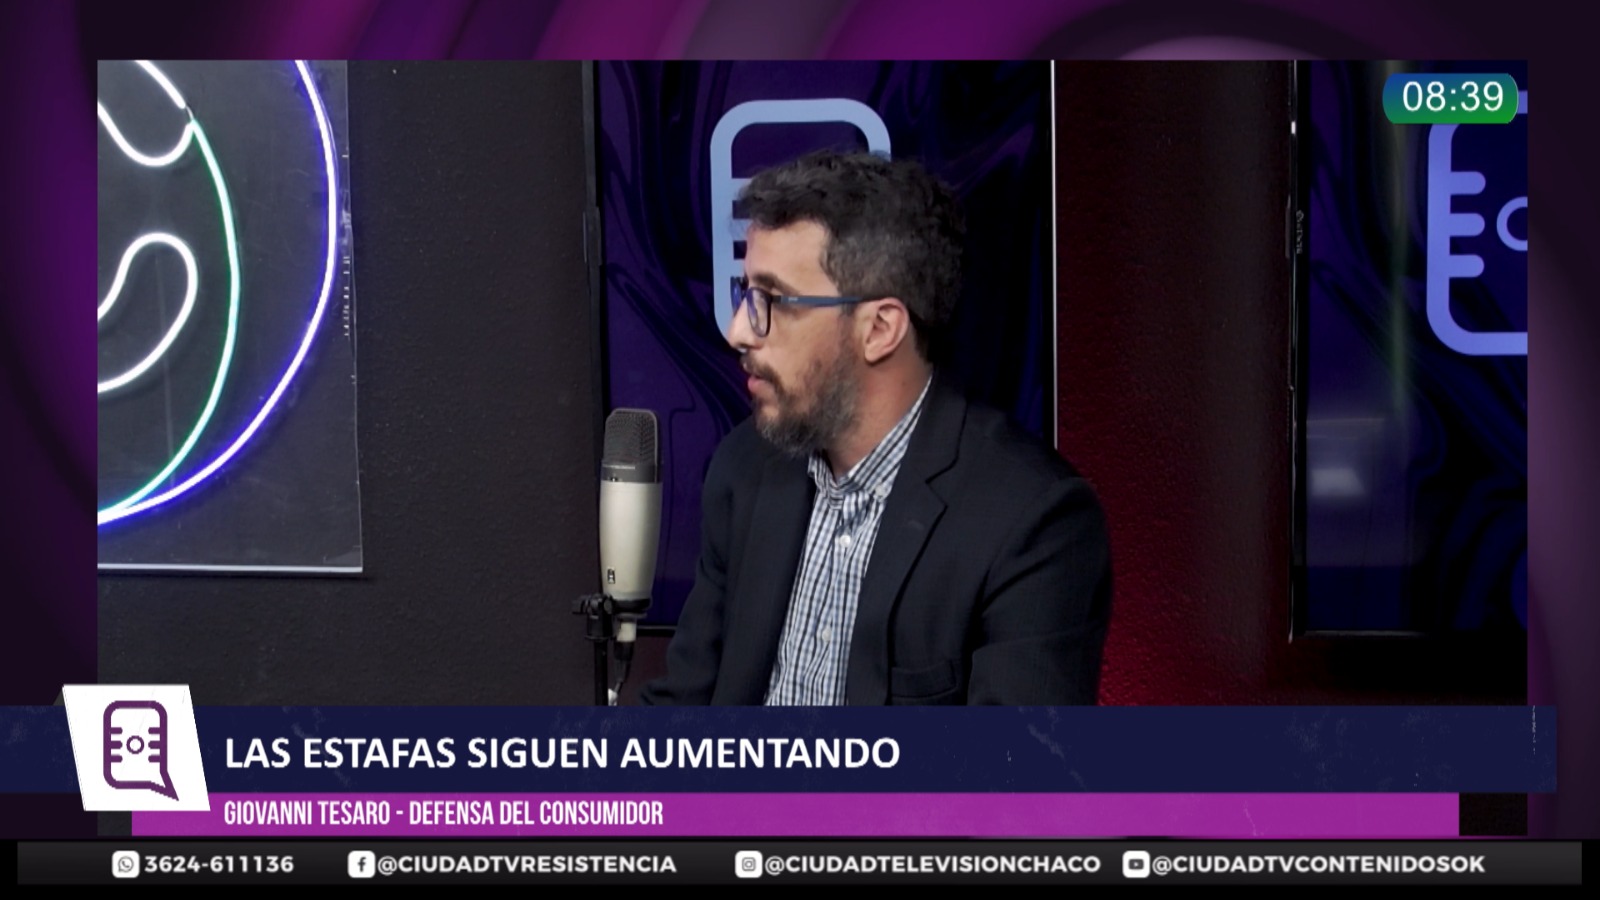
El director de Defensa del Consumidor del Chaco, Giovanni Tessaro, explicó que las entidades financieras tienen un deber de seguridad y alerta frente a movimientos que se apartan de la conducta habitual de sus clientes. También recomendó no ingresar a enlaces recibidos por correos o redes sociales y advirtió sobre las nuevas modalidades de ciberdelito.
Las estafas digitales se multiplican y ya no tienen como principales destinatarios únicamente a los adultos mayores. Correos electrónicos falsos, mensajes en redes sociales, aplicaciones maliciosas, duplicación de teléfonos y maniobras de ingeniería social son algunas de las modalidades que utilizan los delincuentes para obtener datos y acceder al dinero de sus víctimas.
En ese contexto, el director de Defensa del Consumidor del Chaco, Giovanni Tessaro, señaló que desde el organismo llevan adelante una campaña de prevención que inicialmente estaba dirigida a adultos mayores, pero que actualmente se extendió a toda la población. En declaraciones a CIUDAD TV, remarcó que las estafas también alcanzan a consumidores que utilizan bancos y billeteras virtuales.
Uno de los principales consejos es desconfiar de los mensajes que solicitan información sensible. Tessaro explicó que las instituciones oficiales no deberían pedir mediante correos electrónicos datos como números de tarjetas o información bancaria. También recomendó verificar cuidadosamente quién es el remitente antes de ingresar a cualquier enlace.
“Siempre ver el remitente, quién envía el correo”, señaló. Según explicó, en algunos casos los mensajes fraudulentos provienen de cuentas personales o direcciones que no tienen relación con el organismo que dicen representar. Ante la duda, recomendó consultar directamente con la institución involucrada o con Defensa del Consumidor antes de hacer clic.
El funcionario también puso el foco en las publicidades fraudulentas que circulan a través de redes sociales. En ese sentido, explicó que el Consejo Federal de Consumo mantiene una articulación con Meta Latinoamérica para detectar e informar URLs vinculadas con campañas maliciosas y solicitar su baja.
“Es un trabajo de hormiga, pero suma”, sostuvo Tessaro, quien consideró que la prevención requiere la intervención conjunta del Estado, las plataformas digitales, los bancos y las propias personas usuarias.
Qué ocurre cuando la estafa termina en un préstamo
Uno de los puntos más relevantes planteados por Tessaro fue qué sucede cuando una persona es víctima de una estafa y, como consecuencia de la maniobra, aparece un préstamo que nunca quiso solicitar.
Desde la Dirección de Defensa del Consumidor sostienen que las entidades financieras tienen un deber de seguridad y de alerta. Como ejemplo, Tessaro mencionó el caso de una persona que habitualmente no toma créditos de montos elevados y que, de repente, registra un préstamo millonario seguido de múltiples transferencias.
Para el funcionario, ese tipo de comportamiento debería activar mecanismos de alerta dentro de bancos y billeteras virtuales. También cuestionó que, en algunos casos, las empresas sean extremadamente rigurosas para validar la identidad de un usuario cuando presenta un reclamo, mientras que la contratación de determinados productos financieros puede concretarse con procedimientos menos exigentes.
Tessaro explicó que existen casos en los que los delincuentes utilizan ingeniería social, instalan aplicaciones, duplican teléfonos o guían a las víctimas para que ellas mismas realicen determinadas operaciones, incluso utilizando fotografías o mecanismos de validación biométrica.
“Hay una conducta habitual del consumidor cuando opera su billetera virtual y su caja de ahorro que debería ser tenida en consideración por los bancos”, sostuvo.
En ese sentido, contó que la Dirección de Defensa del Consumidor ya alcanzó acuerdos conciliatorios con entidades que inicialmente rechazaban los reclamos argumentando que había sido el propio consumidor quien entregó sus datos. Según relató, en algunos expedientes las billeteras virtuales terminaron proponiendo reintegrar el dinero o anular los créditos generados a partir de las maniobras.
“El consumidor no es experto en la materia, son las empresas las que tienen mayores recursos y están en mejor posición”, afirmó.
La educación como herramienta contra las estafas
Tessaro también destacó el trabajo de prevención que realizan mediante el programa Educación para el Consumo, que incluye charlas dirigidas a distintos sectores de la población.
La iniciativa también alcanza a jóvenes que comienzan a utilizar billeteras virtuales y otros servicios financieros. El objetivo, explicó, es brindar herramientas para evitar estafas, pero también prevenir situaciones de sobreendeudamiento.
El programa aborda cuatro pilares: ahorro, inversión, control de gastos y planificación financiera. La intención es que los jóvenes incorporen hábitos que les permitan administrar sus ingresos y compromisos crediticios.
“El crédito no es el problema”, aclaró Tessaro. El objetivo, según explicó, es evitar que las personas se sobreendeuden y queden fuera del sistema financiero.
Morosidad: mediación entre consumidores y entidades
El funcionario también señaló que desde la Oficina de Defensa del Consumidor comenzaron a intervenir en casos de morosidad para intentar acercar a consumidores, bancos y billeteras virtuales.
La estrategia apunta a encontrar alternativas de reestructuración cuando existe una deuda legítima pero el consumidor no puede afrontar las condiciones originales. Tessaro indicó que muchas personas terminan en situaciones de morosidad que les impiden acceder nuevamente al crédito formal.
La Dirección interviene como instancia de articulación y mediación, buscando que las entidades puedan recuperar los créditos y que, al mismo tiempo, los consumidores puedan regularizar su situación.
Según Tessaro, los datos del Banco Central muestran una mayor exposición de los jóvenes a situaciones de morosidad, por lo que consideró necesario reforzar la educación financiera desde edades tempranas.
Garantías: qué deben saber los consumidores
Durante la entrevista también se abordaron los reclamos vinculados con la compra de electrodomésticos y otros productos.
Tessaro recordó que los productos nuevos tienen una garantía legal mínima de seis meses, mientras que para los usados es de tres meses. Aclaró, además, que algunos fabricantes ofrecen períodos superiores, de acuerdo con las condiciones establecidas en sus manuales.
Un punto que genera consultas es la llamada “garantía extendida”. El funcionario explicó que, en realidad, se trata de un seguro y que su contratación es voluntaria.
Por ese motivo, advirtió que los comercios no pueden incorporarla automáticamente a una compra sin que el consumidor haya prestado su consentimiento. Si una persona descubre en su factura que le cobraron una garantía extendida que nunca solicitó, puede reclamar ante el comercio o recurrir a la Dirección de Defensa del Consumidor.
La recomendación general, tanto frente a las estafas digitales como ante las operaciones comerciales, es revisar cuidadosamente las condiciones antes de aceptar un producto o servicio y consultar ante cualquier situación que genere dudas.