


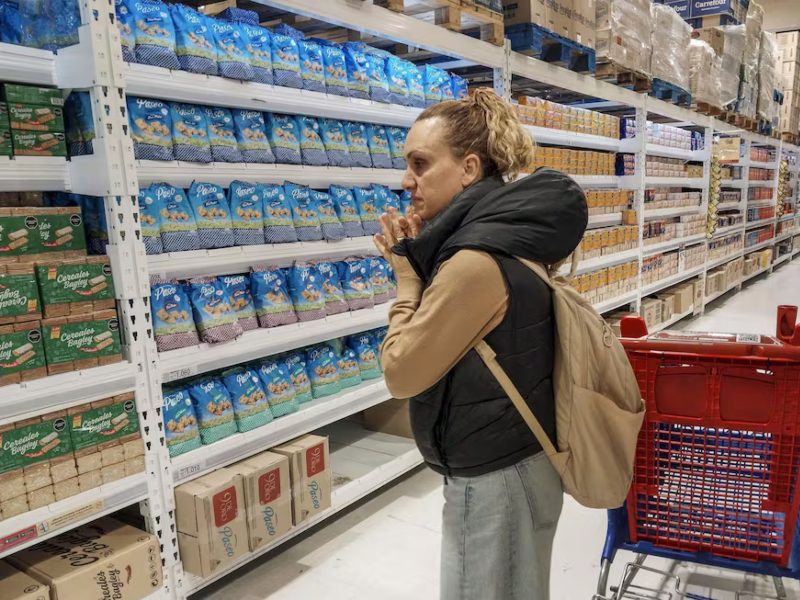
Los jóvenes, centrales en el triunfo que llevó a Milei a la presidencia, están entre los más golpeados. El crédito para subsistir y el Gobierno mira otra peli.
Dos de cada tres argentinos se quedan sin ingresos a más tardar el día 20 de cada mes; el 72% son menores de 40 años, mientras que en la clase baja esa proporción se eleva al 83,3%. Los jóvenes, un grupo etario que fue central para el triunfo electoral que llevó a Milei a la Casa Rosada, son uno de los más golpeados por el manual libertario. La crisis que provocó la gestión Milei también repercute en la clase alta, donde el 20 por ciento asegura que no llega. Las consecuencias de las políticas de ajuste que combinan aumentos tarifarios con salarios y jubilaciones planchadas, despidos con crecimiento de la informalidad y el monotributo, inflación sostenida con costos altos en moneda extranjera y desindustrialización con apertura importadora, empiezan a registrar números cada vez más crudos.
Los datos se desprenden del Monitor de Opinión Pública (MOP), elaborado por Zentrix, que en septiembre volvió a exponer un escenario de fuerte ahogo presupuestario en las familias. En tanto, la ficción que construye el Gobierno nacional sumó nuevos capítulos los últimos días.
“Hay personas que no quieren trabajar en relación de dependencia y prefieren ser monotributistas y tener la libertad de trabajar por cuenta propia”, afirmó recientemente el secretario de Trabajo, Julio Cordero, durante una exposición en la Comisión de Presupuesto y Hacienda de la Cámara de Diputados. Sin ponerse colorado, también sostuvo que los sueldos rondan los 1.500 dólares y que en esa moneda aumentaron 200% comparado con 2023.
Vamos a una comparación básica. Con un salario promedio en 2023 se podían comprar mensualmente entre 120 y 150 kilos de carne vacuna o cargar 33 tanques de nafta de 50 litros. En la actualidad, alcanza para bastante menos: entre 80 y 110 kilos de carne y entre 16 y 23 tanques.
Por esa pérdida de poder adquisitivo que niega el Ejecutivo, el relevamiento de Zentrix indica que apenas el 34% de los encuestados afirma alcanzar el cierre del mes con liquidez, y un acotado 9,8% declara tener capacidad de ahorro.
En este contexto, el crédito privado perdió su función tradicional como dinamizador de la inversión o del consumo discrecional y pasó a operar como un mecanismo de extensión del ingreso para financiar gastos cotidianos.
Supervivencia
El uso del endeudamiento refleja de manera directa el retroceso del poder adquisitivo, en una economía que tiene 10 millones de trabajadores sin registrar y 4,7 millones de monotributistas “por libre elección”, dice el relato del oficialismo.
Durante los últimos seis meses, el 56,2% de la población recurrió al financiamiento. Al evaluar el destino de dichos fondos, el estudio de la consultora precisa que el 55,1% de los endeudados utilizó el crédito para cubrir necesidades básicas, como la compra de alimentos y la atención de la salud. En segundo lugar, el 21,3% destinó esos recursos al pago de tarifas de servicios públicos. En contraposición, solo el 11,8% se endeudó para la adquisición de bienes durables.
La apertura socioeconómica del MOP pone de manifiesto dos comportamientos financieros contrapuestos según el estrato de ingresos. En la clase baja, el 59,6% de los encuestados agota sus recursos antes del día 15 del mes y el 83,3% no llega al día 20, en un marco donde el ahorro resulta prácticamente inexistente (0,9%).
Dentro de ese grupo, la toma de deuda alcanzó al 68,1% de los hogares, y el 65,5% de ellos aplicó el dinero a la cobertura de gastos esenciales. Para este segmento, la financiación actúa como un instrumento indispensable de supervivencia, pero carece de margen para absorber el pago de cuotas futuras.
Por el contrario, el comportamiento en la clase alta muestra dinámicas opuestas: solo el 20% se queda sin fondos antes de finalizar el mes, mientras que el 61,9% reporta capacidad de ahorro. El endeudamiento afecta al 36,5% de este grupo y, a diferencia de los sectores de menores ingresos, el 63,4% de esos créditos se orientó a la adquisición de bienes durables.
De este modo, el informe concluye que conviven dos tipos de deudas con objetivos diferenciados: una decisión de consumo en los sectores de mayores ingresos frente a una necesidad estricta de subsistencia en los estratos vulnerables.
En la clase media se observa el punto de inflexión del fenómeno. El 51,4% de las familias de este segmento se queda sin ingresos antes del cierre mensual, el 47,1% debió endeudarse y un 45,6% lo hizo para afrontar gastos básicos. En este sector se destaca el porcentaje más alto de endeudamiento aplicado a la cancelación de tarifas y servicios públicos, alcanzando al 29% de los hogares (frente al 18,2% registrado en la clase baja y al 4,7% en la alta). La metodología sugiere que el costo de los servicios pesa proporcionalmente más en los hogares de ingresos medios, impulsándolos al uso del crédito para evitar la mora en sus facturas de luz, gas o agua.
En términos generales, casi cuatro de cada diez hogares no logran superar la primera quincena y recurren al crédito que, como la utopía, cuando más cerca, se aleja.
En bucle
El informe de Zentrix resalta que el recurso recurrente al crédito genera un circuito de retroalimentación financiera. Un endeudamiento utilizado para cubrir las últimas semanas del mes debe ser cancelado con los ingresos del mes siguiente, los cuales a su vez resultan insuficientes y se agotan con mayor rapidez.
La dinámica convierte a la morosidad en un riesgo: desde marzo, la proporción de encuestados que sostiene que sus ingresos pierden frente a la inflación no bajó del 81%, alcanzando una cifra máxima del 87,4% en julio.
El estudio analiza además la brecha entre la evaluación de la economía personal y la del país. El 39,3% de los participantes califica como mala o muy mala su situación personal, mientras que la evaluación negativa sobre la situación económica nacional asciende al 61,5%, configurando una distancia de 22 puntos porcentuales.
Al desglozar por clase social, la visión crítica sobre la situación económica alcanza al 42,9% en la clase alta, al 56,5% en la clase media y al 70,7% en la clase baja.
La mayor proporción de hogares que agota sus ingresos de forma prematura respecto de quienes evalúan negativamente su economía personal sugiere que el ajuste es absorbido en parte por la reducción del consumo y la apelación al crédito.
Al examinar el segmento de menores de 40 años, los datos ratifican un perfil de marcada fragilidad: el 72% se queda sin liquidez antes del día 20, apenas un 3% logra ahorrar y el 60,9% debió contraer deudas en el semestre reciente. Al no contar con fondos de reserva, cualquier erogación imprevista se traslada al endeudamiento. Este grupo etario registra, asimismo, la visión más crítica sobre el rumbo del país, con un 69,1% de evaluaciones negativas sobre la economía general.
Frente a este escenario de tensión presupuestaria y riesgo de morosidad, el 67% de la población demanda algún tipo de regulación estatal sobre el mercado de crédito. Dentro de este grupo, el 36,1% sostiene que la mora es un problema social que requiere la intervención del Estado; el 30,9% considera que el Estado debe intervenir aun tratándose de contratos entre privados; y un 29,1% opina que la autoridad pública no debe participar.
Respecto de las herramientas preferidas para esa mediación, la mayoría de los encuestados rechaza las condonaciones masivas y se inclina por el establecimiento de reglas claras. El 61,3% exige regular las condiciones de otorgamiento de los préstamos, la transparencia de las tasas y la adecuación de los plazos a los calendarios de cobro; el 23,6% se manifiesta a favor de esquemas de refinanciación a través del Banco Central; y únicamente el 7,5% apoya la condonación de deudas por vía legislativa.
Los datos confirman que entre las principales preocupaciones sociales está el nivel de los ingresos, que no alcanzan a cubrir los gastos corrientes del mes en la mayoría de los hogares. El endeudamiento opera como un sostén para esos consumos básicos y traslada el problema al sistema financiero. Mientras, el gobierno mira otra peli.
Página/12