


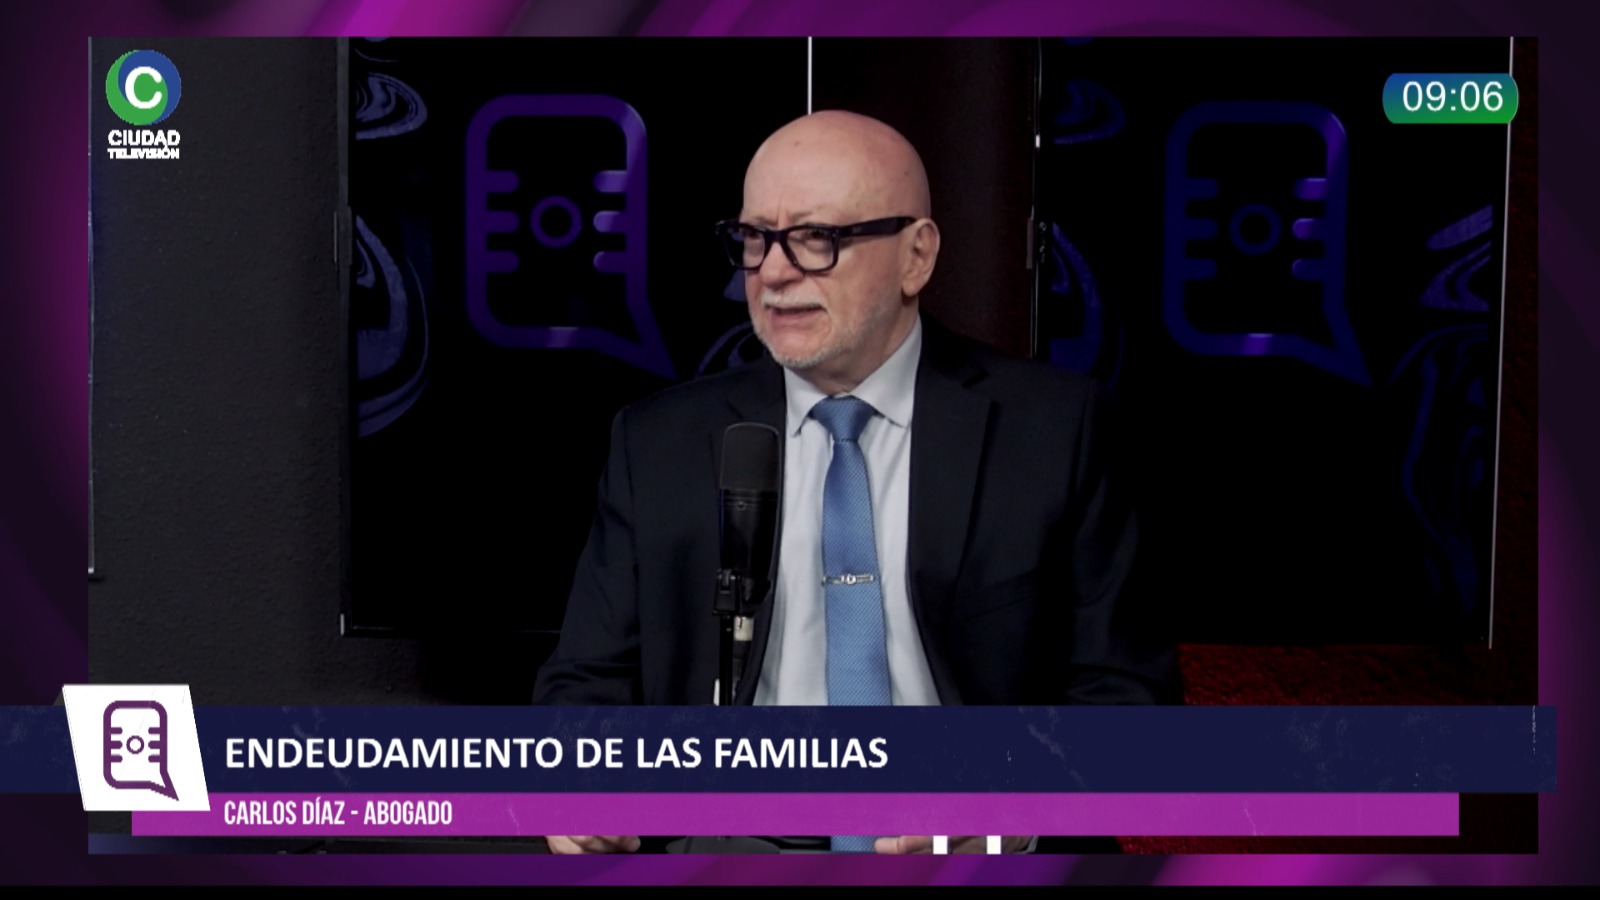
El abogado Carlos Díaz alertó sobre el sobreendeudamiento de jubilados, pensionados, trabajadores estatales y jóvenes que recurren a bancos, financieras y billeteras virtuales. Aseguró que en el Chaco ya se dictaron medidas cautelares para limitar los descuentos salariales y cuestionó los intereses que, según afirmó, llegan hasta el 1.300% anual. También advirtió sobre las prácticas de hostigamiento contra quienes no pueden pagar.
El endeudamiento de las familias se convirtió en un problema que atraviesa a jubilados, pensionados, trabajadores públicos y privados, además de jóvenes que recurren al crédito mediante billeteras virtuales. En declaraciones a CIUDAD TV, el abogado Carlos Díaz describió un escenario de sobreendeudamiento creciente y recordó que existen herramientas legales para frenar descuentos salariales excesivos, cuestionar intereses desproporcionados y reclamar por los daños ocasionados.
Díaz sostuvo que uno de los principales problemas es la acumulación de intereses, comisiones y otros cargos que incrementan las deudas hasta volverlas prácticamente impagables. En ese contexto, afirmó que algunas financieras aplican tasas de hasta el 1.300% anual y cuestionó los mecanismos de capitalización de intereses, conocidos como anatocismo, así como la incorporación de gastos y seguros que, según señaló, pueden resultar improcedentes.
El abogado puso el foco en la protección legal del salario y explicó que, en los casos que atiende, se están solicitando medidas cautelares para impedir que bancos y financieras descuenten sumas que excedan los límites legales. Según indicó, la Justicia chaqueña ya dictó resoluciones que restringen esos débitos mientras se revisa la composición de las deudas.
Qué hacer
Díaz explicó que una de las herramientas judiciales disponibles son las medidas cautelares innovativas, mediante las cuales se puede solicitar que se interrumpan los descuentos excesivos mientras se determina si la deuda reclamada es correcta. También señaló que pueden iniciarse procesos sumarísimos para revisar los intereses y los cargos aplicados por las entidades acreedoras.
Como ejemplo, describió situaciones en las que una persona llega a cobrar apenas una pequeña parte de su salario, e incluso casos en los que los descuentos absorben la totalidad de los ingresos. Frente a ese escenario, sostuvo que la legislación contempla mecanismos de protección de la remuneración y que las autorizaciones firmadas por los propios deudores no habilitan automáticamente a las entidades a desconocer esos límites.
El letrado también remarcó que la Ley de Defensa del Consumidor establece el principio de gratuidad para el acceso a la Justicia en los reclamos de consumidores, una garantía que consideró importante difundir entre quienes atraviesan dificultades financieras.
El círculo de las deudas
Otro de los fenómenos que describió es el llamado sobreendeudamiento inducido. Según explicó, ocurre cuando las entidades prestamistas ofrecen nuevos créditos a personas que ya tienen compromisos financieros que difícilmente pueden afrontar, en lugar de evaluar de manera adecuada su capacidad de pago.
Díaz señaló que es habitual encontrar personas con múltiples acreedores que toman un préstamo para cancelar otro y luego recurren a una nueva financiera para cubrir la deuda anterior. De esa manera, la obligación inicial se transforma en una cadena de créditos que incrementa el monto adeudado y reduce cada vez más los ingresos disponibles.
Como ejemplo, mencionó ofertas de refinanciación en las que a una persona que ya debe varios millones de pesos se le propone renegociar ese monto y, al mismo tiempo, retirar dinero adicional. Para el abogado, esas prácticas contribuyen a profundizar el endeudamiento de personas que ya no cuentan con capacidad suficiente para asumir nuevas obligaciones.
También cuestionó la publicidad de los préstamos, al advertir que las tasas que se destacan en los anuncios no siempre reflejan el costo financiero total. Por eso, recomendó prestar atención a las condiciones contractuales y sostuvo que, en los procesos judiciales, se puede exigir a los bancos y financieras que presenten los contratos y la documentación correspondiente.
Jubilados y jóvenes
El abogado identificó a los adultos mayores como uno de los grupos más vulnerables, especialmente por las dificultades que pueden tener para acceder a plataformas digitales, consultar sus movimientos bancarios o conocer con precisión cuánto deben. Según describió, algunas personas llegan a su estudio sin poder determinar el monto total de sus obligaciones.
Al mismo tiempo, advirtió sobre el crecimiento del endeudamiento entre jóvenes de 18 a 35 años que utilizan billeteras virtuales. En ese segmento, vinculó parte de los problemas con las deudas generadas en torno a los casinos virtuales y con compromisos financieros que superan la capacidad de pago de quienes los contraen.
Díaz sostuvo que el sobreendeudamiento no puede analizarse únicamente como un incumplimiento individual. También señaló que las llamadas y los mensajes reiterados de cobranza pueden convertirse en situaciones de hostigamiento que afectan la salud emocional de los deudores y la convivencia familiar.
Reclamos judiciales
Frente a este panorama, Díaz consideró que el Estado debe intervenir para garantizar el cumplimiento de las normas de protección al consumidor y evitar que la desigualdad entre las entidades financieras y los particulares deje a estos últimos sin herramientas para defenderse.
En ese sentido, planteó que los organismos competentes deben contar con mecanismos para revisar los cobros indebidos y procurar la devolución actualizada de las sumas descontadas en exceso, de modo que los deudores puedan afrontar las obligaciones que efectivamente correspondan.
El abogado afirmó que en los tribunales de Resistencia ya existen medidas cautelares que limitan los descuentos mientras se revisan las cuentas y recomendó que quienes atraviesen situaciones similares consulten con un profesional para evaluar las alternativas legales disponibles.
Finalmente, insistió en que las personas deben conocer sus derechos y no asumir que las condiciones impuestas por un banco o una financiera son necesariamente válidas por el solo hecho de haber firmado un contrato.