


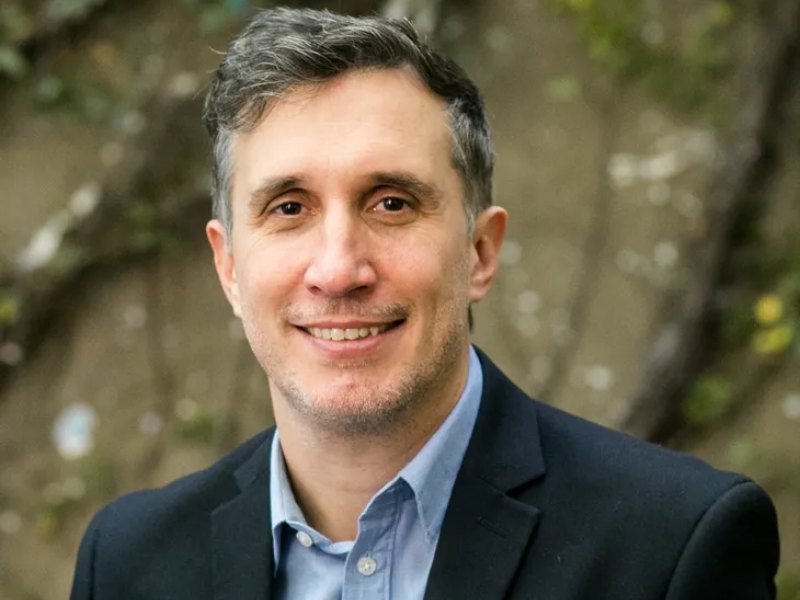
El director ejecutivo de Equilibra, Martín Rapetti, advierte por el nivel de actividad y cambios en el mercado de trabajo. Además, cuestiona la política cambiaria y plantea la necesidad de una estrategia productiva para la industria.
“Vine a cumplir con mi mandato de bajar la inflación y que crezca la actividad económica”, dijo el presidente Javier Milei en el Council of the Américas. Para Martín Rapetti, director ejecutivo de Equilibra, la desaceleración de la inflación deja de ubicarse en el podio de las prioridades. Por el contrario, entiende que el proceso desinflacionario “está agotado”.
En cambio, preocupaciones como el nivel de actividad o cambios en la morfología del mercado de trabajo (donde crece la informalidad y el monotributo), están adquiriendo especial relevancia. ”Yo creo que el programa de estabilización murió cuando arrancó el programa con el Fondo”, ubica en el tiempo el director de la Maestría en Economía en la Facultad de Ciencias Económicas de la Universidad de Buenos Aires, para ser más preciso.
A Rapetti también le preocupa la política cambiaria. Observa que el BCRA plantea un objetivo de compra de divisas por u$s10.000 millones más, pero que el tipo de cambio incurre en un periodo de apreciación. También, que el modelo se apoye en el desarrollo de sectores estratégicos, pero carece de alguna política industrial. Y que la búsqueda de financiamiento en los mercados no sea prioridad, sino posibilidad, en el marco de las elecciones presidenciales.
Hasta el momento, el profesor de Macroeconomía II en FCE-UBA no ve motores claros de recuperación en el corto plazo, aunque hay opciones por considerar, pero cree que el Gobierno “no tiene mucho margen para hacer política fiscal” ni tampoco “tenga vocación de hacerlo”. A continuación, la entrevista completa en Ámbito.
Periodista: ¿La inflación sigue siendo un problema en el mundo?
Martín Rapetti: Después del Covid y de la disrupción de las cadenas de valor se creó toda una agenda de investigación sobre la inflación. Hubo una aceleración que despertó mucho interés entre los académicos, pero estamos hablando de inflaciones de un solo dígito, que pasan del 2% o 3% al 8%. No hablamos de inflaciones como la nuestra. En eso seguimos siendo bastante peculiares.
P.: Desde diciembre de 2023 hasta ahora, el programa económico buscó desacelerar la inflación. ¿Cómo evalúa el resultado?
M.R.: Yo creo que el programa de estabilización murió cuando arrancó el programa con el Fondo. El comienzo fue bastante estándar: una devaluación inicial, el tipo de cambio moviéndose al 2% mensual, cierta apertura de la economía y un ajuste fiscal. La apertura ayudó a bajar el precio de los bienes que compiten con importaciones y la fijación del tipo de cambio funcionó como ancla.
Eso generó una baja inicial que, cuando comenzó el programa con el Fondo, ya había dejado a la inflación en una dinámica muy parecida a la actual. Desde entonces está estable: un poco más arriba o un poco más abajo, pero alrededor del 2% mensual. Lo cierto es que hoy no tenés ningún elemento que coordine la inflación hacia abajo.
“El programa desinflacionario fue el del comienzo del Gobierno”
P.: ¿Desde cuándo el dólar dejó de cumplir esa función?
M.R.: El tipo de cambio dejó de ser el ancla que había sido al inicio, cuando la inflación venía a una velocidad muy alta y el dólar se movía al 2%. Eso sí funcionó como ancla. Ahora tenés un tipo de cambio estabilizado, pero que puede moverse, y no hay otro mecanismo de coordinación.
En ese sentido, las tarifas suben por encima de la inflación y el tipo de cambio es flotante. Por eso insisto en que el programa desinflacionario fue el del comienzo del Gobierno. Tuvo éxito en dejar la inflación en los niveles actuales a principios del año pasado. Para poner una fecha, diría que terminó con el programa con el Fondo y el comienzo de la flotación cambiaria.
P.: Excluyendo agro, minería y oil & gas, ¿estamos frente a un escenario de estanflación?
M.R.: Depende de cómo lo veamos. Tenés la inversión cayendo desde principios del año pasado y probablemente sean cinco trimestres consecutivos de caída. El empleo agregado no cae, pero cambia significativamente su morfología: se destruye empleo privado formal y pasa al autoempleo en sectores de servicios informales. Eso representa un deterioro del empleo.
A ese deterioro del empleo y de la inversión se suma que varios sectores cayeron y siguen cayendo o están estancados, como la construcción, el comercio y la industria. Si mirás el PBI, te da que sube, pero está básicamente empujado por minería, energía, agro, algo de pesca y algunos servicios no transables.
El grueso de la economía está en recesión o incluso en caída. Podés decir que es un escenario estanflacionario, pero yo lo veo más complejo: veo una economía en depresión. El grueso de la economía cayó, quedó estancado, no levanta y permanece deprimido.
“Hoy la prioridad es el empleo, que se degradó”
P.: ¿Entonces ya dejó de ser prioridad bajar la inflación?
M.R.: Creo que no es la prioridad en este momento. El Gobierno, para continuar con su programa, tiene que reelegirse. Por eso debe orientar la política económica a atender las prioridades más urgentes de la gente.
Hoy la prioridad es el empleo, que se degradó. Muchas personas pueden seguir empleadas, pero quienes perdieron trabajos formales pasaron a servicios de baja calificación y bajos ingresos. Los ingresos cayeron, la gente no llega a fin de mes y tiene problemas para pagar sus deudas con los bancos, las tarjetas o las fintech.
P.: ¿Y qué factores podrían revertir una economía en depresión?
M.R.: Hoy no los veo, aunque creo que hay cosas que se pueden hacer. No tenés mucho margen para hacer política fiscal y tampoco creo que el Gobierno tenga vocación de hacerlo. Las cuentas fiscales están bastante exigidas y hay una caída de los ingresos tributarios por la depresión de la actividad.
En cuanto a la política monetaria, si inyectás más liquidez y bajás la tasa de interés, eso puede pegar en el dólar. No sé si el Gobierno está dispuesto a hacerlo. Para contrarrestar un poco estos efectos depresivos, convendría tener algo más de laxitud monetaria.
También podrían acumular más reservas y permitir que suba el tipo de cambio. Ahora se están comprando menos reservas para que el dólar no suba. Yo creo que hay que seguir comprándolas y, si el tipo de cambio tiene que subir, que suba. No está mal.
Un tipo de cambio un poco más alto le serviría a la economía, sobre todo a los sectores transables que compiten con importaciones o pueden exportar. Hablamos de la industria, algunos servicios y el turismo, por ejemplo.
Al mismo tiempo, me parece que hay que hacer algo con el comercio exterior. Están las denuncias sobre subfacturación de importaciones, el contrabando, los problemas con los couriers y una política antidumping muy laxa. Podrías tener una política algo más restrictiva para proteger determinados sectores. Con un tipo de cambio más alto, eso les daría un poco más de oxígeno.
“Lo único que puede bajar la inflación es más recesión o más atraso cambiario”
P.: Alguien podría plantear que una suba del tipo de cambio impactaría sobre los precios. ¿Hay margen para ese traslado en un contexto de caída de la actividad?
M.R.: Es una cuestión de prioridades. Primero, no creo que tengas un salto inflacionario muy fuerte por el traslado a precios. Podés subir el tipo de cambio nominal sin afectar tanto la dinámica inflacionaria.
Si en esta instancia querés bajar más la inflación, tenés que entender que el programa desinflacionario está agotado. Terminó, como te decía, a principios del año pasado con el programa con el Fondo. Hoy lo único que puede bajar la inflación es más recesión o más atraso cambiario, que finalmente requerirá una corrección.
Dado que la inflación no es hoy la urgencia principal de la gente, creo que es más importante proteger los empleos que quedan en pie y darles aire a las empresas que compiten con importaciones.
P.: Siguiendo lo que plantea, ¿cómo calificaría entonces este plan de estabilización? ¿Fracasó, quedó trunco o cambió de rumbo?
M.R.: Un caso análogo, aunque un poco brumoso, puede ser el plan de Israel. Israel tenía una inflación muy alta en 1985 e hizo una estabilización fuerte con tipo de cambio, ajuste fiscal y algo de apertura comercial. La inflación bajó al 20% aproximadamente, pero desde ese nivel hasta llegar a un dígito le llevó alrededor de ocho años.
Cuando ya estás en una dinámica inflacionaria como la actual, bajarla lleva más tiempo. Necesitás un programa más claro y explicarle a la sociedad cómo vas a pasar del 30% actual a un dígito. No podés hacer política antiinflacionaria en silencio.
El ajuste fiscal ya se hizo y es una condición necesaria para estabilizar. El desbalance fiscal se corrigió hace más de dos años. La pregunta es cómo sigue la película. El Banco Central debería tener una política de metas de inflación: decir dónde estamos, a qué nivel queremos llegar y cuáles serán los canales para hacerlo.
“No veo al Gobierno coordinando nada”
P.: Para pasar de una inflación del 20% o 30% a un dígito, ¿el Gobierno debería ser creativo o las herramientas son pocas y conocidas?
M.R.: Los casos más cercanos que se me vienen a la mente son Israel, Chile y Colombia durante los años ochenta y principios de los noventa. Son estrategias de desinflación que llevaron tiempo.
Cuando tenés inflación muy alta, casi todos los agentes de la economía cambian sus precios dentro del mismo mes. Entonces, es más fácil coordinar una baja porque todos están moviendo los precios al mismo tiempo. Podés decir: “Bajemos la nominalidad”.
Cuando tenés una inflación del 2% mensual, un porcentaje de los agentes ajusta este mes, otro porcentaje lo hace el mes siguiente y otro, más adelante. La coordinación es mucho más complicada. Si querés bajar rápidamente la inflación, solo una fracción de quienes fijan precios lo hará este mes. Los demás lo hicieron en los meses anteriores y recién volverán a hacerlo más adelante. Es lo que pasa con los alquileres o los salarios, por ejemplo.
Esa superposición de ajustes inflacionarios impide avanzar tan rápidamente y obliga a hacerlo de manera gradual. Es un rasgo de las economías con inflaciones de esta naturaleza. En todos esos episodios de desinflación, lo central es que las autoridades muestren cómo será la dinámica. El Banco Central puede fijar una meta y decir cuánto espera para este año. Después coordinás los acuerdos salariales con ese sendero.
No veo al Gobierno haciendo eso ni coordinando nada. Por lo tanto, que la inflación baje resulta azaroso. Solo puede hacerlo si seguís retrasando el tipo de cambio o profundizando la recesión.
P.: Mirando en retrospectiva y poniendo en el centro la depresión que advierte ¿qué importancia ocupa el superávit fiscal inquebrantable?
M.R.: Hay dos dimensiones relevantes del superávit fiscal en este proceso. En este caso concreto, lo fiscal fue importante porque ayudó a estabilizar. Si eliminás el déficit y, con eso, el financiamiento monetario del Banco Central, quitás una fuente de generación endógena de liquidez que impactaba sobre el dólar y los precios.
Eso aparece en casi todos los programas de estabilización: cortar la emisión monetaria que financia un déficit y que, como mínimo, alimenta la inflación.
El otro efecto muy importante de la eliminación o reducción del déficit fue el impacto sobre el riesgo país. Finalmente, lo relevante no es si tenés déficit o superávit, sino si tus cuentas fiscales son sostenibles en el tiempo. Eso se observa, en gran medida, en la prima de riesgo país y en la posibilidad de financiarte en los mercados de capitales.
Recordemos que la argentina no está tan lejos de poder volver a emitir en los mercados internacionales. De hecho, se esperaba que ya lo hubiera hecho y el Gobierno estuvo cerca de emitir.
P.: Para la mayoría de los países, tener superávit fiscal todos los meses no es una prioridad. Para la Argentina, sin embargo, parecía presentarse como una necesidad…
M.R.: Sí, por su contexto. Necesitaba desinflar y reducir el riesgo país. No hay estabilidad macroeconómica con un riesgo país de 1.500 puntos. Este Gobierno tiene el mérito de haber colocado la estabilización macroeconómica en el centro de su agenda.
También es cierto que hay países que mantienen déficits fiscales durante mucho tiempo sin generar una relación entre deuda y PBI explosiva. Podés tener déficit y que la deuda crezca a un ritmo sostenible, con un riesgo país de 100 puntos básicos y financiamiento externo.
El equilibrio fiscal no es un fin en sí mismo. Las empresas y las personas de buena calidad crediticia pueden pasar muchos años gastando más de lo que ingresan. Las empresas que están invirtiendo más capital, por ejemplo, pueden tener déficit porque financian la inversión con deuda.
P.: ¿El mercado podría aceptar que el Gobierno resignara una parte del superávit para reactivar la economía y mejorar sus posibilidades electorales?
M.R.: En el país existe una dimensión de riesgo vinculada con el sistema político. Ninguno de nosotros, y tampoco los inversores internacionales, tiene claro cuál sería el rumbo económico del país si gobernara la oposición. No sabemos quien la encarnará, ni cuál seria su equipo económico y su programa. En Argentina tenés oscilaciones muy bruscas en la orientación de la política económica.
P.: Si el margen de la política fiscal está acotado, ¿los créditos en dólares pueden funcionar como una herramienta para reactivar la economía?
M.R.: Los créditos en dólares para las empresas son una solución marginal. Estás operando sobre los márgenes de lo que podés hacer. En términos generales, en la Argentina lo que mueve con fuerza el ciclo es la política fiscal y hoy no hay margen para utilizarla.
“No se pueden compensar de la noche a la mañana todas las ineficiencias de la economía”
P.: El Gobierno sostiene que, una vez estabilizada la macroeconomía, establecerá nuevas reglas de juego para avanzar hacia una transición productiva. Una luz al final del túnel. Estructural, no coyuntural. ¿Estamos recorriendo ese camino? ¿Cuál es el destino de este viaje?
M.R.: Nadie lo sabe. Sí sabemos que en el futuro la economía tendrá un sector de producción y exportación de energía y minerales mucho más grande que en los últimos años. Después no sabemos si eso permitirá sustituir otros sectores que hoy existen. La narrativa oficial transmite la idea de que, con energía y minería, el país puede desentenderse de la industria porque no la necesita y vivir bien con esos sectores en crecimiento. Para mí, eso no alcanza.
La Argentina tiene una población suficientemente grande como para no poder vivir solamente de un par de sectores. Cuando mirás a otros países, todos tienen una porción relevante de industria. En nuestro país, con este tipo de cambio la industria no puede sostenerse. Tampoco se pueden compensar de la noche a la mañana todas las ineficiencias que enfrenta la economía: desde la infraestructura y el funcionamiento del Estado hasta la carga impositiva.
La carga tributaria no se puede revertir rápidamente porque el gasto primario ya fue ajustado al máximo. No tenés margen para bajar impuestos si ya exprimiste el ajuste del gasto público. Ni podés compensar un tipo de cambio apreciado mediante una devaluación fiscal porque no queda margen fiscal para hacerlo.
P.: Usted habló de ineficiencias económicas, y Milei entiende que la industria es la mejor cara de esas falencias. ¿Se trata de una mirada sesgada?
M.R.: Para mí, sí. La industria es heterogénea, como son heterogéneos el fútbol, la educación y el país en general. La Argentina es un país de ingresos medios y la industria forma parte de esa heterogeneidad.
Hay sectores que están muy cerca de los estándares internacionales. La industria argentina, como los servicios, el Estado o la educación, tiene actividades de primer nivel y otras de menor nivel. Pero en todos los sectores industriales argentinos hay empresas de productividad muy alta, con máquinas nuevas y tecnología internacional. Esas empresas son competitivas, aunque necesitarían otro tipo de cambio y otra infraestructura pública.
Las empresas industriales argentinas no compiten únicamente con la productividad que tienen dentro de la fábrica. También compiten con lo que ocurre afuera: las rutas, la burocracia para obtener un certificado o exportar y el sistema impositivo. Además, prácticamente todos los países tienen alguna clase de política industrial. Con el Estado, la infraestructura y la carga tributaria que tiene la Argentina, competir es difícil para muchas empresas. Un tipo de cambio más alto serviría transitoriamente para aliviar parte de esas desventajas.
P.: ¿La apreciación cambiaria puede ser tomada como una muestra de una economía que crece?
M.R.: Si dentro de diez años la Argentina es mucho más rica, seguramente estará mucho más apreciada que hoy. Pero no pasás de 2023 a 2025 y te apreciás un 40% porque te hayas vuelto más competitivo o más exitoso.
Podrán decir, y posiblemente sea correcto, que estamos atravesando una transición. Pero hoy no existe una economía más productiva que justifique la apreciación cambiaria. En el largo plazo, la apreciación es un registro o un sinónimo del éxito económico. Una apreciación de corto plazo es más un sinónimo de burbuja o de desbalance.
P.: Y esta política cambiaria, ¿puede sostenerse de cara a las elecciones del año próximo?
M.R.: Hoy la economía argentina tendrá un equilibrio de cuenta corriente porque contará con un gran superávit comercial. En el primer semestre, solo alrededor del 40% de ese superávit se explica por el aumento de las cantidades exportadas. El otro 60% responde a la recesión, las menores importaciones y la mejora de los términos de intercambio.
Si la Argentina empieza a crecer de manera sostenida, aumentarán las importaciones y aparecerá un déficit de cuenta corriente. Con un Banco Central que todavía tiene reservas netas negativas, me parece muy aventurado tener un déficit de cuenta corriente.
En un horizonte de mediano plazo, ¿cómo me imagino a la economía argentina transitando por un carril sostenible y virtuoso? Como una economía que se expande, en la que crecen la actividad y el empleo. Al mismo tiempo, tiene que aumentar el stock de reservas del Banco Central. Esa configuración, en mi opinión, requiere un superávit de cuenta corriente del balance de pagos y, para lograrlo, se necesita un tipo de cambio más alto.
“No nos vamos a convertir en un emirato de Sudamérica por lo que exportemos en minería y energía”
P.: Esa configuración virtuosa que describe, ¿es posible bajo este modelo económico o se trata solamente de una cuestión de tiempo?
M.R.: No lo sabemos. Yo creo que se sobreestima la cantidad de dólares que generará la economía argentina por medio de la energía y la minería.
La Argentina exporta actualmente alrededor de 2.200 dólares per cápita en bienes y servicios. De ese total, aproximadamente 500 dólares corresponden a energía y minería, con precios transitoriamente altos. Si dentro de cinco años lograra exportar los 60.000 millones de dólares que algunos proyectan para esos sectores, pasaría de 500 a alrededor de 1.200 dólares per cápita.
Esa cifra sigue siendo baja en comparación con los países especializados en minería o energía. Chile exporta entre 3.500 y 4.000 dólares per cápita de cobre; Canadá, alrededor de 6.000 dólares per cápita entre minería y energía; Australia, unos 9.000; y Noruega, cerca de 15.000.
No te vas a convertir en un emirato de Sudamérica por lo que exportes en minería y energía. Obviamente ayudará, pero no significa que vayan a salirte dólares por las orejas, como dicen algunos funcionarios.
P.: Entendiendo esta advertencia, y más en año electoral, ¿es poco pragmático que Luis Caputo diga que el acceso a los mercados internacionales de crédito es una posibilidad y no un objetivo?
M.R.: Mi impresión es que será muy difícil cubrir los vencimientos del año próximo sin emitir deuda en los mercados internacionales.El financiamiento es la mayor especialidad del equipo económico. Tiene habilidades para conseguirlo.
Cuando uno mira los números del programa financiero, encuentra una cantidad importante de vencimientos que todavía no tienen financiamiento.
Por ejemplo, se incorporan como fuente 5.000 millones de dólares del Banco Central. Pero se supone que el año próximo el Banco Central debería seguir acumulando reservas. Que acumule reservas y, al mismo tiempo, le venda dólares al Tesoro para cubrir vencimientos es complicado.
Es un programa financiero que todavía deja preguntas abiertas. Para mí, esas preguntas se contestan con financiamiento voluntario en los mercados.